Backtesting sobre datos reales
Cada estrategia se valida contra series históricas tick a tick de los mercados seleccionados. El informe de backtesting incluye métricas de Sharpe, máximo drawdown, win rate por franja horaria y coste de slippage estimado — todo exportable en CSV.
Controles de riesgo parametrizables
Define límites de pérdida diaria, tamaño máximo de posición y reglas de pausa automática. El motor de riesgo actúa antes de que la orden llegue al broker, no después. Usted establece las reglas; el sistema las ejecuta sin excepciones.
Integración nativa con brokers
Conexión vía API con Interactive Brokers, OANDA, Alpaca y otros cinco brokers compatibles con FIX/REST. El módulo de integración gestiona reconexiones automáticas, validación de margen disponible y registro de latencia por operación.
Panel de monitorización 24/7
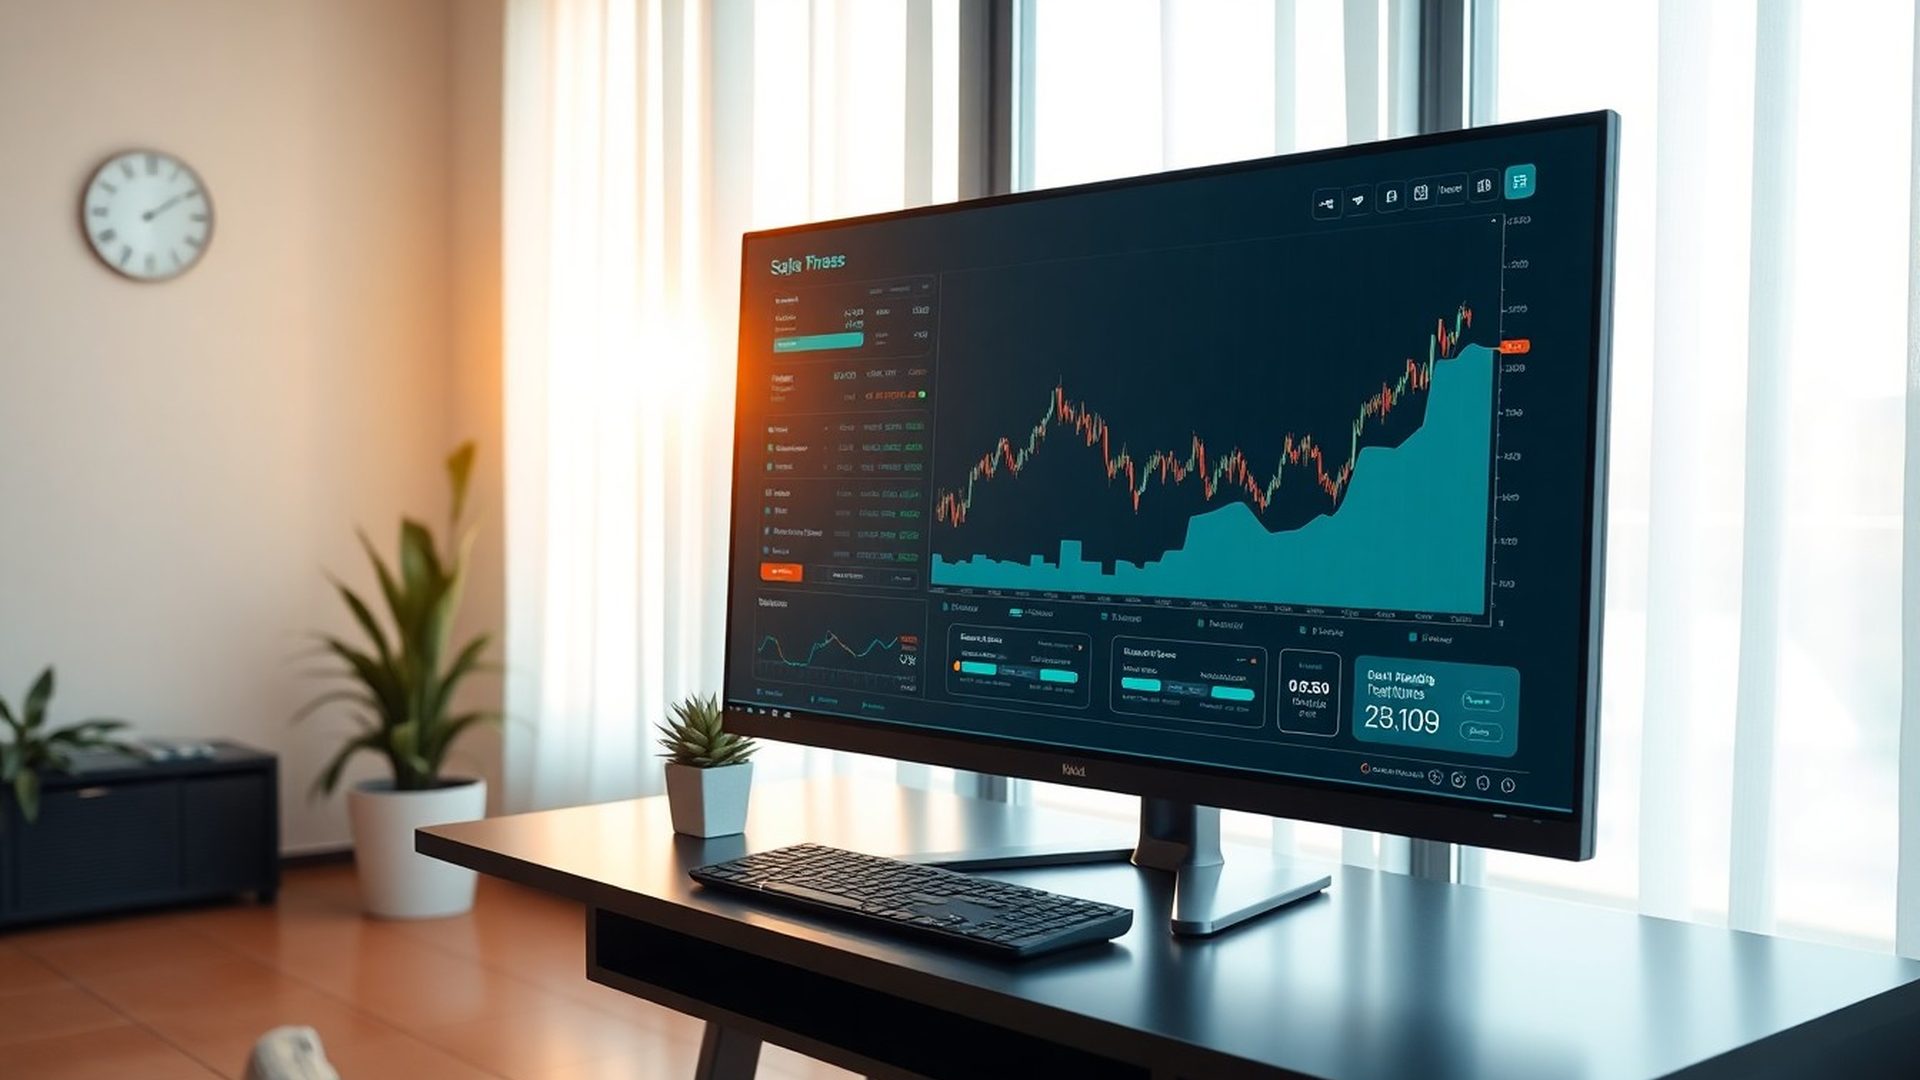
El dashboard actualiza posiciones abiertas, alertas de umbral y métricas de rendimiento cada cinco segundos. Alertas por correo y webhook configurables sin código adicional. El diseño teal-moderno facilita la lectura rápida incluso en sesiones nocturnas.